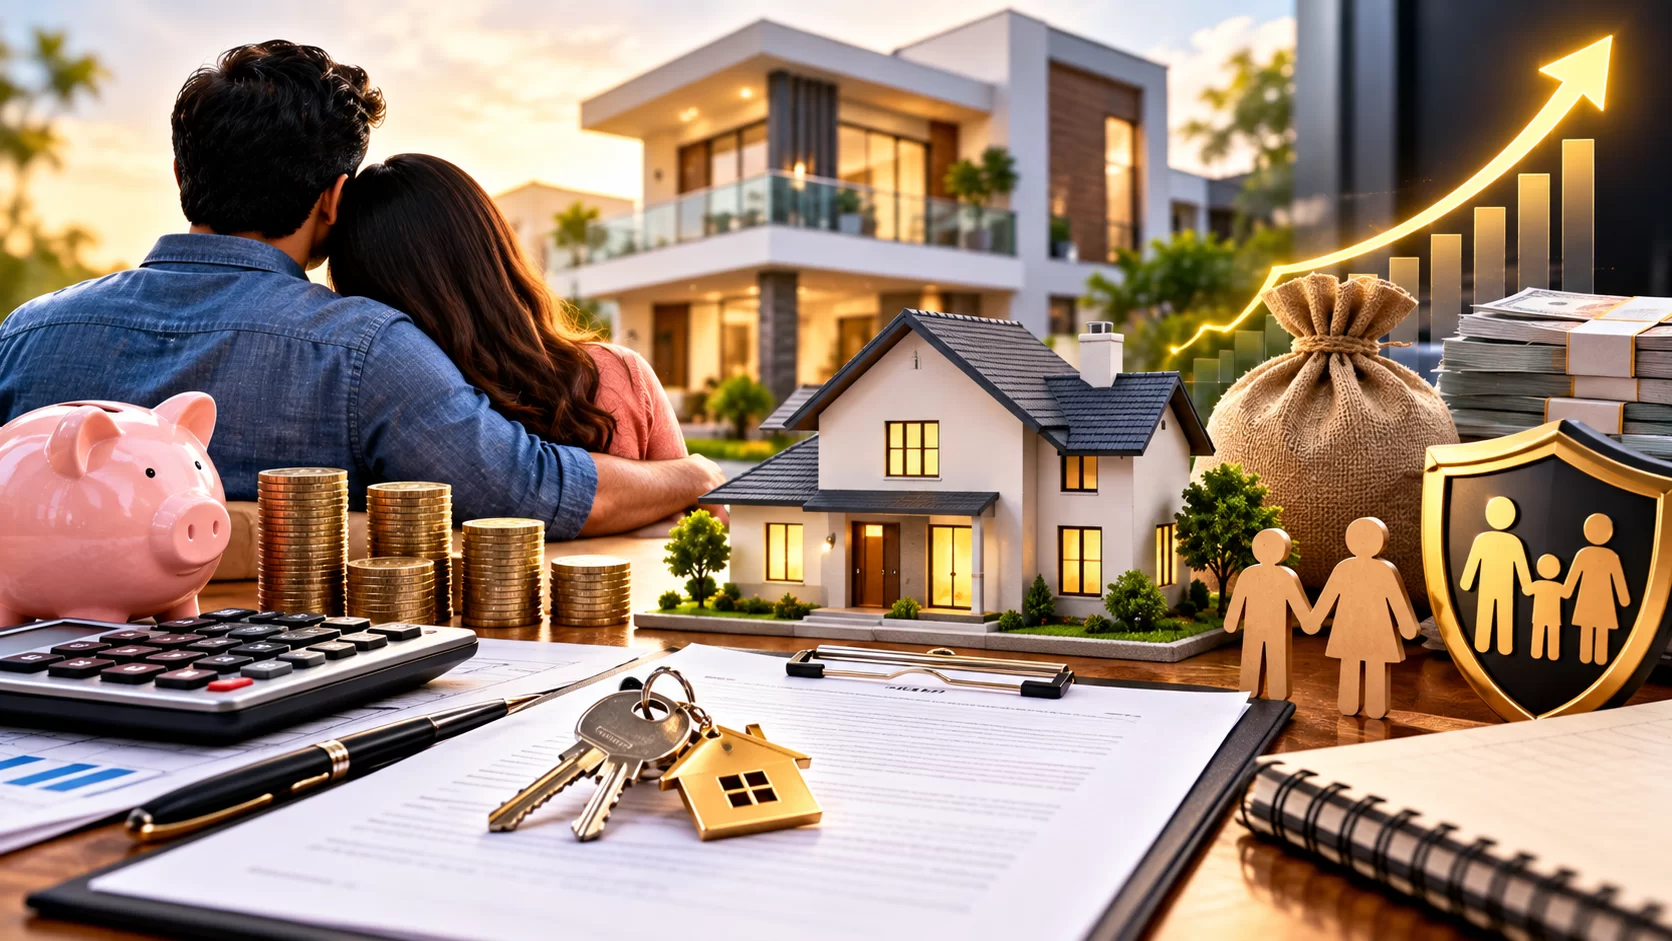
લોન લઈને પોતાનું ઘર ખરીદવું એ જીવનના સૌથી મોટા નાણાકીય નિર્ણયોમાંથી એક છે. ખાસ કરીને હોમ લોનમાં લાંબા સમય સુધી દર મહિને EMI ચૂકવવાની જવાબદારી હોય છે. આવી સ્થિતિમાં ઘણા લોકો પતિ-પત્ની બંનેના નામે જોઈન્ટ હોમ લોન લેવાનું પસંદ કરે છે.
જોઈન્ટ હોમ લોનમાં બેંક બંને અરજદારોની આવક અને લોન ચૂકવવાની ક્ષમતાને ધ્યાનમાં લે છે. બંનેની આવક જોડાતી હોવાથી લોન મેળવવાની પાત્રતા વધી શકે છે. જોકે, બેંક વધુ લોન આપવા તૈયાર હોય એટલે એટલી જ સંપૂર્ણ લોન લઈ લેવી યોગ્ય નથી. લોનની રકમ નક્કી કરતી વખતે ઘરખર્ચ, અન્ય લોન, બાળકોના ખર્ચ, બચત અને ભવિષ્યની નાણાકીય જરૂરિયાતોને ધ્યાનમાં રાખીને એવી EMI પસંદ કરવી જોઈએ જે દર મહિને સરળતાથી ચૂકવી શકાય.
જોઈન્ટ હોમ લોનના કેટલાક મહત્વપૂર્ણ ફાયદા પણ છે. બંનેની આવક જોડાવાથી વધુ લોન મેળવવાની શક્યતા રહે છે. સાથે જ EMIની જવાબદારી બંને વચ્ચે વહેંચી શકાય છે, જેના કારણે એક વ્યક્તિ પર સમગ્ર નાણાકીય બોજ રહેતો નથી.
આ ઉપરાંત, લાગુ પડતા આવકવેરાના નિયમો અને જરૂરી શરતો પૂરી થાય તો પતિ-પત્ની બંને હોમ લોનના વ્યાજ અને મૂળ રકમ પર ઉપલબ્ધ ટેક્સ લાભનો પોતાના હિસ્સા પ્રમાણે દાવો કરી શકે છે. જોકે, આ માટે બંનેનું મિલકતમાં સહ-માલિક હોવું, લોનની રચના અને EMIમાં વાસ્તવિક યોગદાન જેવી બાબતો મહત્વપૂર્ણ બની શકે છે.
જોઈન્ટ હોમ લોનમાં બંને અરજદારો લોનની જવાબદારી સાથે જોડાયેલા હોય છે. દંપતી વચ્ચે નક્કી કરવામાં આવ્યું હોય કે EMI એક વ્યક્તિ ચૂકવશે, તેમ છતાં બેંકની દૃષ્ટિએ બંનેની જવાબદારી રહે છે. જો EMI સમયસર ચૂકવવામાં ન આવે અથવા હપ્તો બાઉન્સ થાય, તો બંનેના ક્રેડિટ રેકોર્ડ અને સિબિલ સ્કોર પર અસર પડી શકે છે.
જોઈન્ટ હોમ લોન લેતા પહેલાં મિલકતની માલિકી અંગે પણ સ્પષ્ટતા કરવી જરૂરી છે. ઘરમાં બંનેનો હિસ્સો કેટલો હશે, ડાઉન પેમેન્ટમાં કોણ કેટલું યોગદાન આપશે, દર મહિને EMIમાં બંનેનો હિસ્સો કેટલો રહેશે અને સ્ટેમ્પ ડ્યૂટી તથા રજિસ્ટ્રેશન જેવા ખર્ચ કોણ ઉઠાવશે—આ તમામ બાબતો પહેલેથી નક્કી કરવી યોગ્ય છે.
આ ઉપરાંત, ભવિષ્યમાં કોઈ એક વ્યક્તિની આવક બંધ થઈ જાય તેવી પરિસ્થિતિ માટે પણ તૈયારી રાખવી જરૂરી છે. નોકરી જતી રહેવી, વ્યવસાયમાં નુકસાન થવું અથવા અન્ય અણધારી પરિસ્થિતિમાં EMI ચાલુ રાખવી મુશ્કેલ બની શકે છે. તેથી ઓછામાં ઓછા 6થી 12 મહિનાની જરૂરી EMI અને ઘરખર્ચ જેટલું ઇમરજન્સી ફંડ રાખવાનું આયોજન કરી શકાય છે.
પરિવારને નાણાકીય સુરક્ષા આપવા માટે યોગ્ય લાઇફ ટર્મ ઇન્શ્યોરન્સ અથવા હોમ લોન પ્રોટેક્શન જેવા વિકલ્પો અંગે પણ વિચાર કરી શકાય છે. આવી સુરક્ષા અણધારી પરિસ્થિતિમાં પરિવાર પર બાકી લોનનો મોટો બોજ આવતો અટકાવવામાં મદદરૂપ થઈ શકે છે.
જોઈન્ટ હોમ લોન મંજૂર કરતાં પહેલાં બેંક બંને અરજદારોની નાણાકીય સ્થિતિની તપાસ કરે છે. તેમાં બંનેની આવક, ક્રેડિટ સ્કોર, અગાઉનો લોન રિપેમેન્ટ રેકોર્ડ, પહેલેથી ચાલી રહેલી લોન, ક્રેડિટ કાર્ડની બાકી રકમ અને અન્ય નાણાકીય જવાબદારીઓનો સમાવેશ થઈ શકે છે.
સાથે જ અરજદારની નોકરી અથવા વ્યવસાય કેટલો સ્થિર છે તે બાબત પણ લોનના મૂલ્યાંકનમાં મહત્વ ધરાવે છે.
આથી, જોઈન્ટ હોમ લોન લેતી વખતે માત્ર વધુ લોન મેળવવાની ક્ષમતા પર ધ્યાન આપવાને બદલે પોતાની વાસ્તવિક ચુકવણી ક્ષમતા સમજવી જરૂરી છે. આવક, EMI, વર્તમાન દેવું, મિલકતની માલિકી, ટેક્સ લાભ, ઇમરજન્સી ફંડ અને વીમા કવચ જેવી તમામ બાબતોને ધ્યાનમાં રાખીને નિર્ણય લેવો જોઈએ.
કારણ કે ઘર ખરીદવામાં “કેટલી લોન મળી શકે છે” કરતાં “કેટલી લોન આરામથી ચૂકવી શકાય છે” એ વધુ મહત્વનું છે.