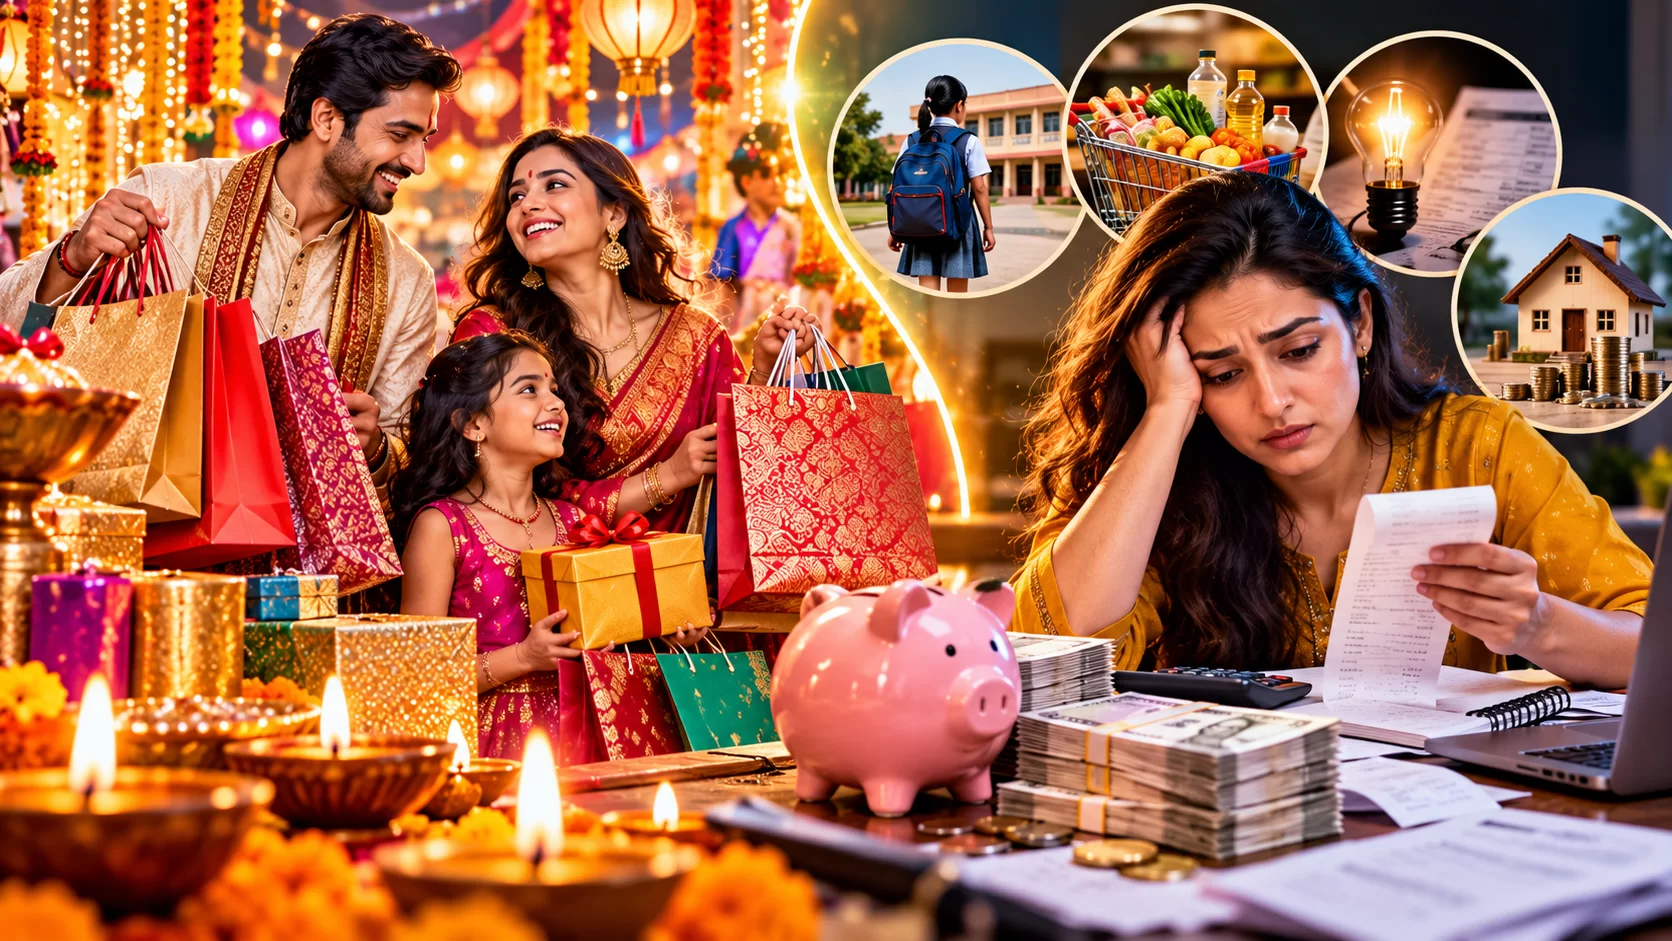
તહેવારની ખુશીમાં પગાર અને બોનસનો મોટો ભાગ ખર્ચાઈ જાય છે; સ્કૂલ ફી, EMI, રાશન અને બિલ ચૂકવવામાં મુશ્કેલી ન પડે તે માટે દિવાળી પહેલાં જ બનાવો ફાઇનાન્શિયલ પ્લાન
દિવાળીના તહેવારની તૈયારીઓમાં લોકો દિલ ખોલીને ખર્ચ કરતા હોય છે. નવા કપડાં, ઘરેણાં, મીઠાઈ, ઘરની સજાવટ, ભેટ-સોગાદો અને પરિવાર સાથે ફરવા જવા જેવી બાબતોમાં પગાર અને બોનસનો મોટો હિસ્સો ખર્ચાઈ જાય છે. ખરીદી કરતી વખતે નાના ખર્ચા સામાન્ય લાગે છે, પરંતુ તહેવાર પૂરો થયા બાદ જ્યારે સ્કૂલ ફી, ઘરનું રાશન, વીજળીનું બિલ અને લોનના હપ્તા ભરવાનો સમય આવે છે ત્યારે બજેટ ખોરવાઈ શકે છે.
આવી સ્થિતિમાં ઘણા પરિવારોને મહિનાના બાકીના દિવસો ચલાવવા માટે ક્રેડિટ કાર્ડ અથવા ઉધારનો સહારો લેવો પડે છે. જોકે, થોડું આયોજન કરવામાં આવે તો દિવાળીની ઉજવણીની સાથે આર્થિક સંતુલન પણ જાળવી શકાય છે. નિષ્ણાતોની સામાન્ય નાણાકીય સલાહ મુજબ, દિવાળીનું બજેટ બનાવતી વખતે માત્ર તહેવારના ખર્ચને નહીં, પરંતુ આગામી મહિનાની જવાબદારીઓને પણ ધ્યાનમાં રાખવી જરૂરી છે.
1. દિવાળીનું બજેટ બનાવતાં પહેલાં આવક અને ખર્ચનો હિસાબ કરો
સૌપ્રથમ તમારી માસિક આવક કેટલી છે અને તેમાંથી કેટલા પૈસા જરૂરી ખર્ચમાં જાય છે તેનો હિસાબ કરો. ઘરનું રાશન, લાઇટ બિલ, બાળકોની સ્કૂલ ફી, લોનના હપ્તા અને અન્ય નિયમિત ખર્ચની રકમ અલગ કરો.
ત્યારબાદ ઇમરજન્સી ફંડ અને બચત માટે પૈસા રાખો. આ તમામ ખર્ચ બાદ જે રકમ બચે તેમાંથી જ દિવાળીનું બજેટ નક્કી કરો.
ઉદાહરણ તરીકે:
માસિક પગાર: રૂ.50,000
ઘરના જરૂરી ખર્ચ: રૂ.30,000
EMI અને અન્ય ચુકવણી: રૂ.8,000
ઇમરજન્સી માટે અલગ રાખેલી રકમ: રૂ.5,000
દિવાળી માટે ઉપલબ્ધ રકમ: રૂ.7,000
આ સ્થિતિમાં પણ આખા રૂ.7,000 ખર્ચી નાખવાની જરૂર નથી. જો રૂ.5,000માં તહેવારની ખરીદી પૂરી થઈ જાય તો બાકીના રૂ.2,000 બચાવી શકાય છે.
2. નવેમ્બરના જરૂરી ખર્ચ માટે અગાઉથી પૈસા અલગ રાખો
દિવાળી બાદ આવતા મહિનામાં કયા ખર્ચ થવાના છે તેની યાદી તૈયાર કરો. ખાસ કરીને સ્કૂલ ફી, ઘરનું રાશન, વીજળીનું બિલ, EMI, દવાઓ અને અન્ય જરૂરી ચુકવણીઓ માટેની રકમ અગાઉથી અલગ રાખો.
આ માટે ગયા મહિનાનું બેંક સ્ટેટમેન્ટ અને UPI ટ્રાન્ઝેક્શન હિસ્ટરી તપાસી શકો છો. તેનાથી દર મહિને થતા નિયમિત ખર્ચનો અંદાજ આવશે.
એકવાર આ રકમ અલગ રાખી દીધા બાદ જ તહેવારની ખરીદી માટેના પૈસા નક્કી કરો.
3. દિવાળીના ખર્ચને અલગ-અલગ કેટેગરીમાં વહેંચો
દિવાળીમાં બજેટ ખોરવાવાનું એક મોટું કારણ નાના-નાના ખર્ચાઓનો હિસાબ ન રાખવો છે. સજાવટ માટે એક વસ્તુ, પરિવાર માટે ભેટ અને મહેમાનો માટે મીઠાઈ ખરીદતાં કુલ ખર્ચ કેટલો થયો તેનો ખ્યાલ રહેતો નથી.
તેથી બજેટને નીચે મુજબ અલગ-અલગ ભાગમાં વહેંચો:
પૂજા અને ઘરની સજાવટ
કપડાં અને અન્ય ખરીદી
મીઠાઈ અને નાસ્તો
પરિવાર તથા સંબંધીઓ માટે ભેટ
મહેમાનગતિ અને મનોરંજન
દરેક કેટેગરી માટે ખર્ચની મર્યાદા નક્કી કરો. સજાવટ માટેનું બજેટ પૂરું થઈ જાય તો નવી વસ્તુઓ ખરીદવાને બદલે જૂની સજાવટનો ફરીથી ઉપયોગ કરો.
4. મહેમાનો અને પારિવારિક આયોજનનો ખર્ચ પણ ગણતરીમાં લો
દિવાળીના દિવસોમાં સંબંધીઓ અને મહેમાનોની અવરજવર વધી જાય છે. આવી સ્થિતિમાં ચા-નાસ્તો, ભોજન, કરિયાણું અને બહાર જવા-આવવાનો ખર્ચ પણ વધી શકે છે.
આ માટે અગાઉથી આયોજન કરો.
મહેમાનો માટે:
મહેમાનોની સંખ્યા અને રોકાણના દિવસો પ્રમાણે કરિયાણાનો અંદાજ લગાવો.
દર વખતે બહાર જમવાને બદલે ઘરે ભોજનની વ્યવસ્થા કરો.
સંબંધીઓને મળવા જવાના મુસાફરી ખર્ચનો પણ હિસાબ રાખો.
પારિવારિક આયોજન માટે:
દિવાળી પૂજા કે પાર્ટી માટે ખર્ચની મર્યાદા નક્કી કરો.
ભોજન અને સજાવટ માટે અગાઉથી ખરીદી કરો.
એકથી વધુ કાર્યક્રમો હોય તો કયા કાર્યક્રમને પ્રાથમિકતા આપવી તે નક્કી કરો.
5. અચાનક ખર્ચ માટે અલગ રકમ રાખો
તહેવાર દરમિયાન અચાનક કોઈ મહેમાન આવી જાય, ઘરમાં કોઈ વસ્તુ બગડી જાય અથવા સ્વાસ્થ્ય સંબંધિત ખર્ચ આવી પડે તેવી શક્યતા રહે છે.
આવા સંજોગોમાં ફરીથી ક્રેડિટ કાર્ડ કે ઉધાર લેવાની સ્થિતિ ન સર્જાય તે માટે બજેટમાં અલગથી ઇમરજન્સી રકમ રાખો.
આ રકમનો ઉપયોગ વધારાની ખરીદી કે કોઈ ઓફર જોઈને સામાન લેવા માટે ન કરો. તેને માત્ર ખરેખર જરૂરી અને અણધાર્યા ખર્ચ માટે જ રાખો.
6. બજેટ કરતાં ખર્ચ વધી જાય તો તરત કાપ મૂકો
ઘણીવાર ખરીદી દરમિયાન નક્કી કરેલી મર્યાદા કરતાં વધુ ખર્ચ થઈ જાય છે. આવી સ્થિતિમાં ખર્ચને અવગણવાને બદલે બાકીના બજેટની સમીક્ષા કરો.
જો સજાવટ અને મહેમાનગતિમાં રૂ.1,500 વધારે ખર્ચાઈ ગયા હોય તો આગામી બિનજરૂરી ખરીદી અટકાવી દો. મોંઘી ભેટને બદલે બજેટમાં આવે તેવી ભેટ પસંદ કરો.
એક કેટેગરીમાં ખર્ચ વધી જાય તો બીજી કેટેગરીમાં ઘટાડો કરીને કુલ બજેટ જાળવી શકાય છે.
7. દિવાળી બોનસનો આખો ઉપયોગ ખરીદીમાં ન કરો
દિવાળી દરમિયાન મળતું બોનસ વધારાની આવક જેવું લાગે છે. તેથી ઘણા લોકો તેનો ઉપયોગ મોંઘી ખરીદી અને મનોરંજન માટે કરે છે. જોકે, બોનસનો ઉપયોગ સમજદારીપૂર્વક કરવો જરૂરી છે.
બોનસમાંથી સૌપ્રથમ જૂનાં બાકી બિલ અને જરૂરી ચુકવણીઓ પૂરી કરો. ત્યારબાદ ઇમરજન્સી ફંડ ઓછું હોય તો તેમાં રકમ ઉમેરો અને બાકી રકમમાંથી જ તહેવારની ખરીદી માટે બજેટ નક્કી કરો.
જો બોનસ હજી ખાતામાં જમા થયું નથી તો તેને મળ્યું હોય તેમ માનીને અગાઉથી ખર્ચનું આયોજન ન કરો.
8. ક્રેડિટ કાર્ડ અને EMIથી ખરીદી કરતી વખતે સાવચેત રહો
દિવાળીના સેલ અને ડિસ્કાઉન્ટ દરમિયાન ક્રેડિટ કાર્ડ તથા નો-કોસ્ટ EMIની ઓફર આકર્ષક લાગે છે. પરંતુ ખરીદીની રકમ પાછળથી ચૂકવવાની હોય છે તે ભૂલવું નહીં.
ખરીદી પહેલાં આ બાબતો તપાસો:
વસ્તુ ખરેખર જરૂરી છે કે માત્ર ઓફર જોઈને ખરીદી રહ્યા છો?
EMIમાં કુલ કેટલી રકમ ચૂકવવી પડશે?
પ્રોસેસિંગ ફી અને અન્ય ચાર્જ કેટલા છે?
અગાઉથી ચાલતી EMI સાથે નવો હપ્તો સંભાળી શકશો?
ક્રેડિટ કાર્ડનું સંપૂર્ણ બિલ સમયસર ચૂકવી શકશો?
જો પહેલેથી ક્રેડિટ કાર્ડનું બાકી બિલ હોય અથવા સંપૂર્ણ ચુકવણી કરવાની ક્ષમતા ન હોય તો નવી બિનજરૂરી ખરીદી ટાળવી વધુ યોગ્ય છે.
દિવાળી બાદ નવેમ્બરમાં પૈસા ઓછા પડે તો શું કરવું?
જો તહેવાર દરમિયાન બજેટ કરતાં વધુ ખર્ચ થઈ ગયો હોય તો નવેમ્બર મહિનામાં થોડું આર્થિક આયોજન કરવું જરૂરી છે. બહાર જમવાનું, મનોરંજન અને બિનજરૂરી ઓનલાઈન ખરીદી જેવા ખર્ચ પર અસ્થાયી રોક લગાવો.
સૌપ્રથમ ઘર ચલાવવા માટેના જરૂરી ખર્ચ, EMI અને બિલની ચુકવણીને પ્રાથમિકતા આપો. ત્યારબાદ જ અન્ય ખર્ચ કરો. દિવાળી દરમિયાન થયેલા ખર્ચને કારણે જરૂરી બિલની ચુકવણી મોડે ન થાય તેનું ધ્યાન રાખો.
યાદ રાખો, દિવાળીની ખરીદી કરતાં વધુ મહત્ત્વનું છે કે તહેવાર પૂરો થયા બાદ પણ તમારું ઘરનું બજેટ બરાબર ચાલતું રહે. તેથી દિવાળીની ખુશીઓ માણો, પરંતુ નવેમ્બરના ખર્ચ અને બચતનું આયોજન અત્યારથી જ કરી લો.