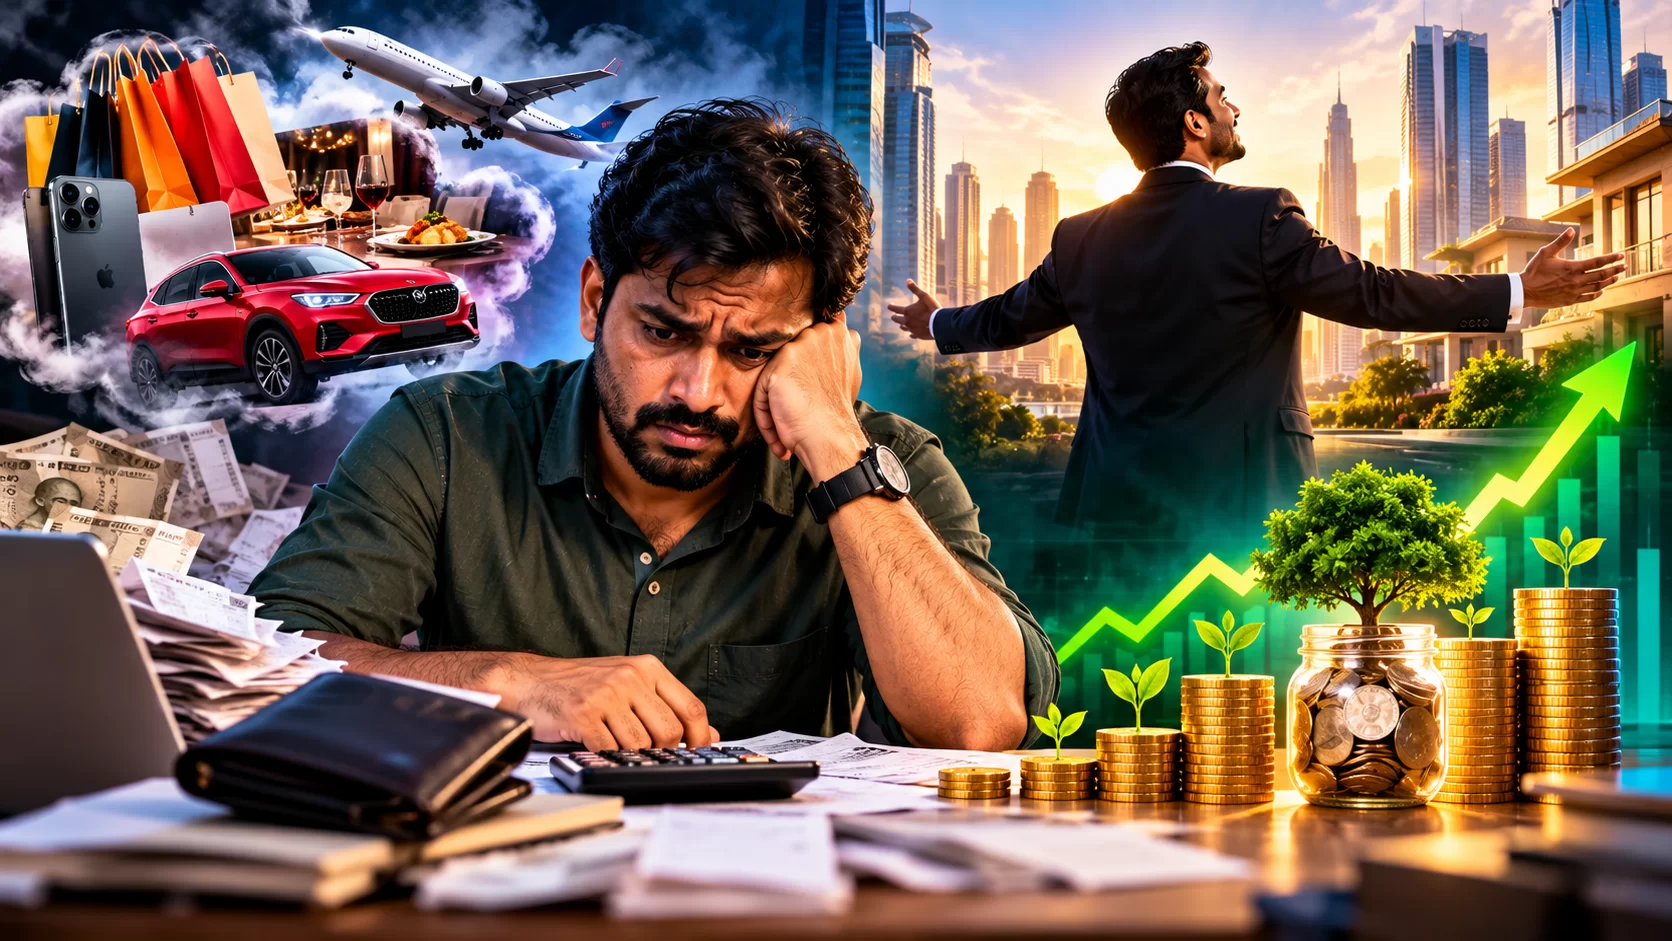
આજના સમયમાં સારી નોકરી અને ઊંચો પગાર હોવા છતાં ઘણા લોકો પોતાની આર્થિક સ્થિતિ મજબૂત બનાવી શકતા નથી. દર મહિને સારી આવક થતી હોવા છતાં મહિનાના અંતે બચત ન થવી એ અનેક લોકોની સામાન્ય સમસ્યા છે. નાણાકીય નિષ્ણાતોના મતે સંપત્તિ બનાવવા માટે માત્ર વધુ કમાણી કરવી પૂરતી નથી, પરંતુ કમાયેલા પૈસાનું યોગ્ય આયોજન, બચત અને સમજદારીપૂર્વક રોકાણ કરવું પણ એટલું જ જરૂરી છે.
ઘણા લોકો આવક વધવાની સાથે પોતાના ખર્ચ પણ વધારી દે છે. કેટલાક લોકો રોકાણ શરૂ કરવામાં મોડું કરે છે, તો કેટલાક ઝડપથી વધુ નફો મેળવવાની લાલચમાં જોખમી નિર્ણયો લઈ બેસે છે. આવી નાની ભૂલો લાંબા ગાળે મોટી આર્થિક મુશ્કેલી ઊભી કરી શકે છે.
સારી કમાણી છતાં સંપત્તિ કેમ નથી બનતી?
સારી આવક અને સંપત્તિ વચ્ચે મોટો તફાવત છે. કોઈ વ્યક્તિ દર મહિને લાખો રૂપિયા કમાતી હોય, પરંતુ તેની મોટાભાગની આવક ખર્ચાઈ જતી હોય તો તે લાંબા ગાળે મોટું ભંડોળ ઊભું કરી શકતી નથી.
સંપત્તિ બનાવવા માટે આવકમાંથી નિયમિત બચત કરવી, બિનજરૂરી ખર્ચ ઘટાડવો અને નાણાકીય લક્ષ્યો પ્રમાણે રોકાણ કરવું જરૂરી છે. ખાસ કરીને આવક વધે ત્યારે જીવનશૈલીના ખર્ચમાં અતિશય વધારો કરવાને બદલે બચત અને રોકાણ વધારવા પર ધ્યાન આપવું જોઈએ.
રોકાણમાં આ 10 ભૂલો પડી શકે છે ભારે
રોકાણ શરૂ કરવામાં વિલંબ: વહેલી શરૂઆત કરવાથી પૈસાને લાંબા સમય સુધી વધવાની તક મળે છે. મોડું રોકાણ શરૂ કરવાથી કમ્પાઉન્ડિંગનો સંભવિત લાભ ઘટી શકે છે.
આવક કરતાં વધુ ખર્ચ કરવો: બિનજરૂરી ખરીદી અને વધતા ખર્ચને કારણે બચત માટે પૂરતા પૈસા બચતા નથી.
સંશોધન વિના રોકાણ: કોઈપણ યોજના, શેર કે મ્યુચ્યુઅલ ફંડ વિશે જાણકારી મેળવ્યા વિના રોકાણ કરવાથી નુકસાનનું જોખમ વધી શકે છે.
બીજાની સલાહ પર આંધળો વિશ્વાસ: મિત્રો, સંબંધીઓ અથવા સોશિયલ મીડિયા પર મળતી સલાહને આધારે ઉતાવળમાં રોકાણ કરવું જોખમી બની શકે છે.
બધા પૈસા એક જગ્યાએ રોકવા: એક જ શેર, ફંડ અથવા સંપત્તિમાં મોટાભાગના પૈસા રોકવાથી જોખમ વધી જાય છે.
બજારના ઉતાર-ચઢાવથી ગભરાવું: બજારમાં ઘટાડો થતાં ડરના કારણે રોકાણ વેચી દેવાથી લાંબા ગાળાની યોજના પ્રભાવિત થઈ શકે છે.
ઝડપથી અમીર બનવાની લાલચ: ઓછા સમયમાં અસામાન્ય ઊંચું વળતર મેળવવાના પ્રયાસમાં લોકો વધુ જોખમ લઈ બેસે છે.
ઇમરજન્સી ફંડ ન બનાવવું: અચાનક નોકરી ગુમાવવી, સારવારનો ખર્ચ કે અન્ય કટોકટી સર્જાય ત્યારે રોકાણ તોડવાની ફરજ પડી શકે છે.
નિયમિત રોકાણમાં શિસ્ત ન રાખવી: SIP અથવા અન્ય રોકાણ વારંવાર બંધ કરવાથી લાંબા ગાળાના નાણાકીય લક્ષ્યો હાંસલ કરવામાં મુશ્કેલી પડી શકે છે.
પોર્ટફોલિયોની સમીક્ષા ન કરવી: સમય સાથે આવક, જવાબદારીઓ અને જોખમ લેવાની ક્ષમતા બદલાતી હોવાથી રોકાણની સમયાંતરે સમીક્ષા કરવી જરૂરી છે.
નાની બચતથી પણ બની શકે છે મોટું ભંડોળ
નાણાકીય આયોજનમાં કમ્પાઉન્ડિંગનું વિશેષ મહત્વ છે. રોકાણ પર મળતું વળતર ફરી રોકવામાં આવે ત્યારે સમય જતાં તેના પર પણ વળતર મળવાની શક્યતા રહે છે.
ઉદાહરણ તરીકે, કોઈ વ્યક્તિ દર મહિને રૂ. 5,000નું રોકાણ કરે અને તેને વાર્ષિક સરેરાશ 12 ટકા વળતર મળે, તો 20 વર્ષમાં અંદાજે રૂ. 49.5 લાખનું ભંડોળ ઊભું થઈ શકે છે. આ સમયગાળામાં વ્યક્તિનું કુલ રોકાણ રૂ. 12 લાખ હશે.
જોકે, આ માત્ર ગણતરી આધારિત ઉદાહરણ છે. બજાર આધારિત રોકાણમાં 12 ટકા વળતર મળવાની કોઈ ગેરંટી નથી. વાસ્તવિક પરિણામો બજારની સ્થિતિ, ખર્ચ અને કરવેરાને કારણે અલગ હોઈ શકે છે.
બધા પૈસા એક જ જગ્યાએ રોકવાથી જોખમ વધી શકે
રોકાણ કરતી વખતે પોર્ટફોલિયોમાં વૈવિધ્યકરણ રાખવું મહત્વપૂર્ણ છે. શેર, મ્યુચ્યુઅલ ફંડ, ફિક્સ્ડ ડિપોઝિટ અને અન્ય યોગ્ય રોકાણ સાધનોમાં નાણાંનું વિતરણ કરવાથી એક જ રોકાણ પરની નિર્ભરતા ઘટાડી શકાય છે.
જો કોઈ એક રોકાણનું પ્રદર્શન નબળું રહે તો અન્ય રોકાણો પોર્ટફોલિયોને સ્થિર રાખવામાં મદદરૂપ બની શકે છે. જોકે, વૈવિધ્યકરણથી તમામ પ્રકારના નુકસાનને અટકાવી શકાય તેવી ગેરંટી નથી.
વધુ પડતું સુરક્ષિત રોકાણ પણ બની શકે છે અવરોધ
ઘણા લોકો નુકસાનના ડરથી માત્ર ઓછા જોખમવાળા રોકાણ પસંદ કરે છે. આવા રોકાણો મૂડીની સુરક્ષા માટે ઉપયોગી હોઈ શકે છે, પરંતુ લાંબા ગાળે ફુગાવા કરતાં ઓછું વળતર મળે તો પૈસાની ખરીદશક્તિ ઘટી શકે છે.
તેથી રોકાણ કરતી વખતે સુરક્ષા, સંભવિત વળતર, સમયગાળો અને વ્યક્તિગત જોખમ લેવાની ક્ષમતા વચ્ચે સંતુલન જાળવવું જરૂરી છે.
નવા રોકાણકારોએ શું ધ્યાનમાં રાખવું?
રોકાણની શરૂઆત કરતાં પહેલાં માસિક આવક અને ખર્ચનું બજેટ બનાવવું જોઈએ. ત્યારબાદ પોતાની જરૂરિયાત મુજબ ઇમરજન્સી ફંડ તૈયાર કરવું અને વધુ વ્યાજવાળા દેવાને નિયંત્રણમાં લેવું જરૂરી છે.
નાના રોકાણથી શરૂઆત કરીને આવક વધવાની સાથે રોકાણની રકમ પણ વધારી શકાય છે. કોઈપણ રોકાણ યોજના પસંદ કરતાં પહેલાં તેના જોખમ, ખર્ચ અને શરતો સમજવી જોઈએ. જરૂર જણાય તો નોંધાયેલા નાણાકીય સલાહકારનું માર્ગદર્શન લેવું યોગ્ય છે.
પૈસા કમાવવા જેટલું જ જરૂરી છે તેને સાચવવાનું આયોજન
આર્થિક રીતે મજબૂત બનવા માટે માત્ર મોટો પગાર હોવો જરૂરી નથી. યોગ્ય ખર્ચ નિયંત્રણ, નિયમિત બચત, સમજદારીપૂર્વક રોકાણ અને લાંબા ગાળાની શિસ્ત પણ મહત્વપૂર્ણ ભૂમિકા ભજવે છે.
નાણાકીય સફળતા એક દિવસમાં મળતી નથી. સમયસર લેવામાં આવેલા યોગ્ય નિર્ણયો અને સારી નાણાકીય આદતો ભવિષ્યમાં આર્થિક સુરક્ષા ઊભી કરવામાં મદદરૂપ બની શકે છે.